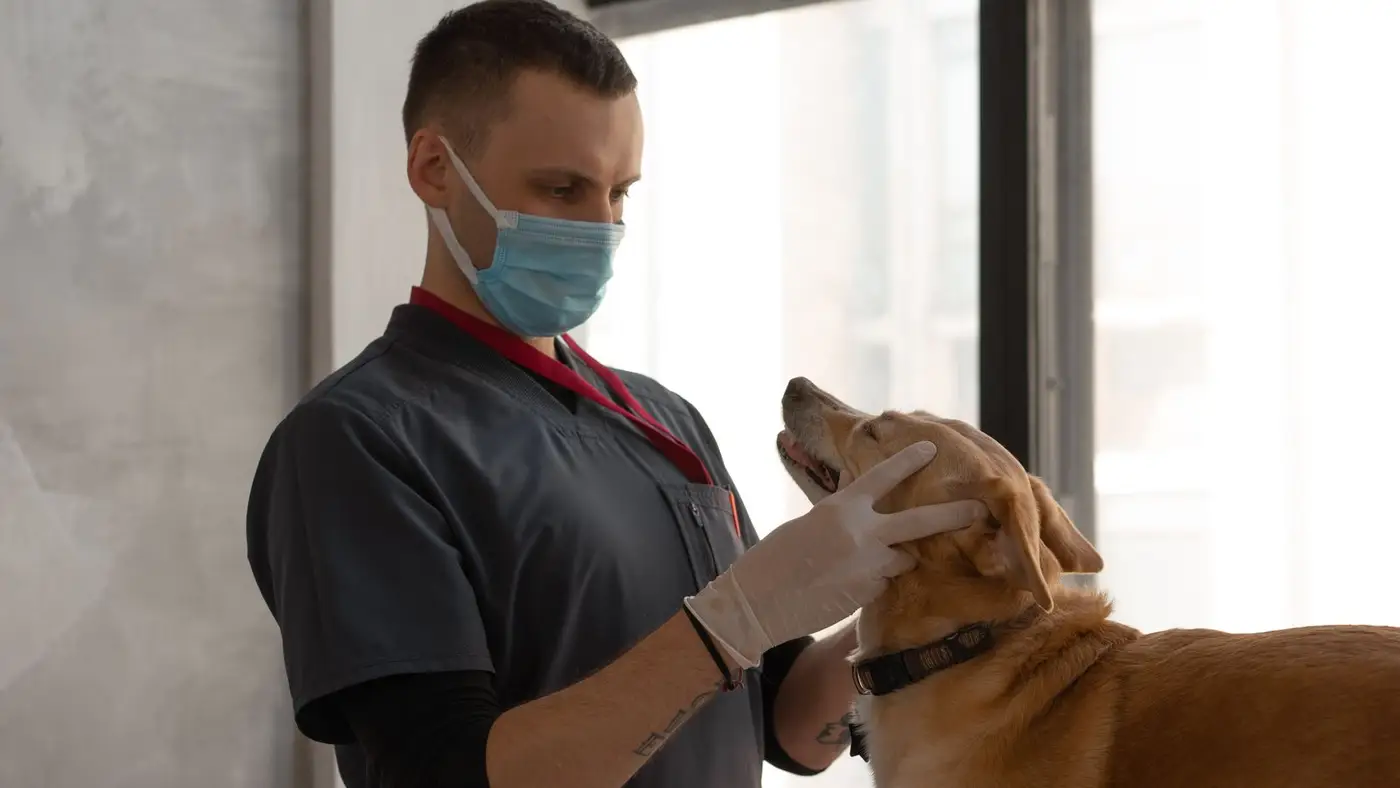
Plano de saúde pet aceita animal idoso ou doente? Como funciona
 Rammer Felix ·
·
6 min de leitura · fatos conferidos em 24/09/2026
Site independente com links e cupom de afiliado — comissão possível, sem custo extra pra você. Como funciona.
Um pet que já passou dos anos ou que carrega um diagnóstico recente muda a pergunta de quem pesquisa plano de saúde pet: não é mais “qual escolher”, é “algum aceita o meu nessa fase”. A resposta curta é sim, em parte do mercado — mas a entrada vem com uma análise que não existe para o filhote saudável, e vale entender antes de cotar.
Aviso de sempre: este site é independente, não vende plano de saúde pet e não fala em nome de nenhuma operadora. Aceitação, carência e exclusão são cláusulas de contrato — os números abaixo são faixas públicas do mercado, conferidas nesta data, pra você saber o que perguntar antes de assinar.
A resposta curta
Sim, mas com filtro. Levantamentos públicos de 2026 mostram que a maior parte do mercado aceita a adesão de pet idoso ou com condição de saúde já conhecida, mediante declaração de saúde — só que a mensalidade tende a subir, a lista de operadoras que aceitam diminui conforme a idade sobe, e a condição já diagnosticada normalmente fica de fora da cobertura por um bom tempo, ou de forma definitiva. Existem operadoras que anunciam publicamente aceitar qualquer idade ou histórico sem exclusão — isso não é regra do setor, é diferencial pontual de cada uma, e precisa ser confirmado por escrito, não pelo anúncio.
O que é a declaração de saúde, e por que ela decide tudo
Antes de aprovar a adesão, a operadora pede que o tutor informe o histórico de saúde do pet — idade, raça, condições já diagnosticadas, exames recentes. Em pets adotados ou de procedência desconhecida, é comum pedir também um check-up com exames básicos antes de fechar a proposta.
O ponto que mais pega tutor de surpresa: omitir uma condição conhecida não livra o pet da exclusão — livra só até o dia em que a operadora descobre, geralmente na hora do sinistro, que é exatamente quando a cobertura faria diferença. Se o médico-veterinário já diagnosticou algo, o caminho mais seguro é declarar, mesmo que isso signifique carência maior ou exclusão daquele item específico. Uma exclusão conhecida de antemão ainda deixa o resto do plano funcionando; uma omissão descoberta depois pode derrubar o sinistro inteiro.
Idade: quanto mais velho, menor a lista de quem aceita
Assim como já detalhamos no guia de plano de saúde pet para cachorro idoso, parte do mercado limita a entrada de pets novos no plano a uma faixa entre 7 e 10 anos, às vezes com um plano “sênior” separado, mensalidade mais alta e coparticipação maior. Pets que já estavam no plano antes de chegar nessa idade, em geral, continuam cobertos sem essa barreira — o corte vale pra quem está entrando agora, não pra quem renova.
Isso vale tanto pra cão quanto pra gato, com uma diferença: em gatos, condições como doença renal crônica e FIV/FeLV tendem a aparecer justamente na faixa em que o animal é considerado idoso, o que aperta ainda mais o filtro de entrada — o guia de plano de saúde pet para gato: o que muda detalha essas duas condições específicas da espécie.
Doença já diagnosticada: pré-existência, não idade
Um pet jovem também pode esbarrar na mesma barreira se já tiver uma condição diagnosticada antes da contratação — diabetes, problema articular, doença renal, alergia crônica, entre outras. Essa é a chamada pré-existência, e ela pesa independente da idade do animal:
| Situação | O que costuma acontecer |
|---|---|
| Condição diagnosticada antes da adesão | Carência estendida (3 a 12 meses, conforme a operadora) ou exclusão direta daquela condição |
| Mesma condição surgida DEPOIS da adesão, com carência já cumprida | Tende a entrar na cobertura normal do plano contratado |
| Pet sem diagnóstico anterior conhecido | Segue a carência padrão do procedimento, sem exclusão extra |
A diferença entre carência e pré-existência confunde bastante tutor, e já detalhamos o assunto com a tabela completa de prazos por procedimento em plano de saúde pet tem carência? Como funciona — vale a leitura antes de cotar, porque a pergunta certa a fazer pra operadora muda conforme o seu pet já tem ou não uma condição conhecida.
Como aumentar a chance de aceitação (sem esconder nada)
- Leve o histórico completo do médico-veterinário pra cotação — exames, receitas e o que já foi diagnosticado. Cotação feita “de memória” é a que mais gera surpresa desagradável depois.
- Cote pelo menos três operadoras. Cada uma define seus próprios critérios de idade e de pré-existência — a recusa (ou a exclusão pesada) de uma não é a resposta do mercado inteiro.
- Pergunte explicitamente se existe plano “sênior” ou linha específica pra pet com idade ou condição já conhecida — parte do mercado tem produto separado pra esse perfil, em vez de simplesmente recusar.
- Peça a lista de exclusões por escrito, com a condição do seu pet nomeada — não aceite “cobre tudo” verbal na hora da venda.
- Compare com o custo de bolso sem plano: se o pet já usa o veterinário com frequência por causa da idade ou da condição, some o que essas idas custariam soltas — os guias de quanto custa uma consulta veterinária e quanto custa emergência veterinária 24h ajudam a montar essa conta com faixas nacionais.
Se a resposta for não em todas
Recusa total é rara, mas acontece, principalmente em pet muito idoso com múltiplas condições. Nesse cenário, a alternativa mais comum entre tutores é montar uma reserva própria pra emergência, guardando todo mês o valor que seria a mensalidade — o comparativo completo, com números, está em plano pet ou poupança de emergência. Não é a mesma proteção de um plano que aceitasse a condição sem exclusão, mas é melhor do que ficar sem nenhuma reserva pro imprevisto.
O que este site não decide por você
Se o seu pet tem uma condição diagnosticada, se um sintoma trouxe você até aqui, ou se está em dúvida sobre o que ele realmente precisa agora: aqui o assunto é custo — sintoma e tratamento são caso pro médico-veterinário do seu pet. A declaração de saúde que a operadora pede também deve vir do histórico real, levantado com esse profissional, nunca de suposição do tutor.
O veredito
Plano de saúde pet aceita, sim, animal idoso ou já doente em boa parte do mercado — mas “aceitar” não é sinônimo de “cobrir tudo desde o primeiro dia”. Quanto mais velho ou mais condições o pet já carrega, menor a lista de operadoras disponíveis, maior a mensalidade e mais provável a exclusão específica daquilo que já foi diagnosticado. Declarar tudo, cotar várias opções e comparar com o custo real de bolso da sua cidade é o caminho mais seguro — nunca a omissão. Pra montar a conta completa, o pilar de planos de saúde pet reúne todos os nossos guias do tema, de carência a cobertura por espécie.
Perguntas frequentes
Plano de saúde pet recusa animal doente?
Recusa total é raro — a maior parte do mercado aceita a adesão mediante declaração de saúde, mas exclui ou impõe carência longa (3 a 12 meses, conforme levantamentos públicos de 2026) para a condição já diagnosticada. Parte das operadoras anuncia publicamente aceitar qualquer idade ou condição sem exclusão; isso não é padrão do setor, então confirme por escrito antes de contar com essa cobertura.
O que é declaração de saúde no plano de saúde pet?
É o formulário (às vezes reforçado por exames) em que o tutor informa o histórico de saúde do pet antes da adesão. Omitir uma condição conhecida é o erro mais caro possível: pode resultar em recusa do sinistro exatamente no momento em que a cobertura seria usada. Declare tudo que o veterinário já diagnosticou, mesmo que isso signifique carência maior ou exclusão daquele item específico.
Depois de recusado por uma operadora, dá pra tentar outra?
Sim — cada operadora define seus próprios critérios de idade e de aceitação de pré-existência, então a recusa de uma não significa recusa de todas. Cotar pelo menos três antes de desistir do plano é o passo prático mais comum recomendado por comparadores públicos do setor.
Por Rammer Felix · fatos e preços conferidos
em fontes públicas em 24 de setembro de 2026 · preços pet variam por
cidade, clínica e porte — confirme no orçamento local.